

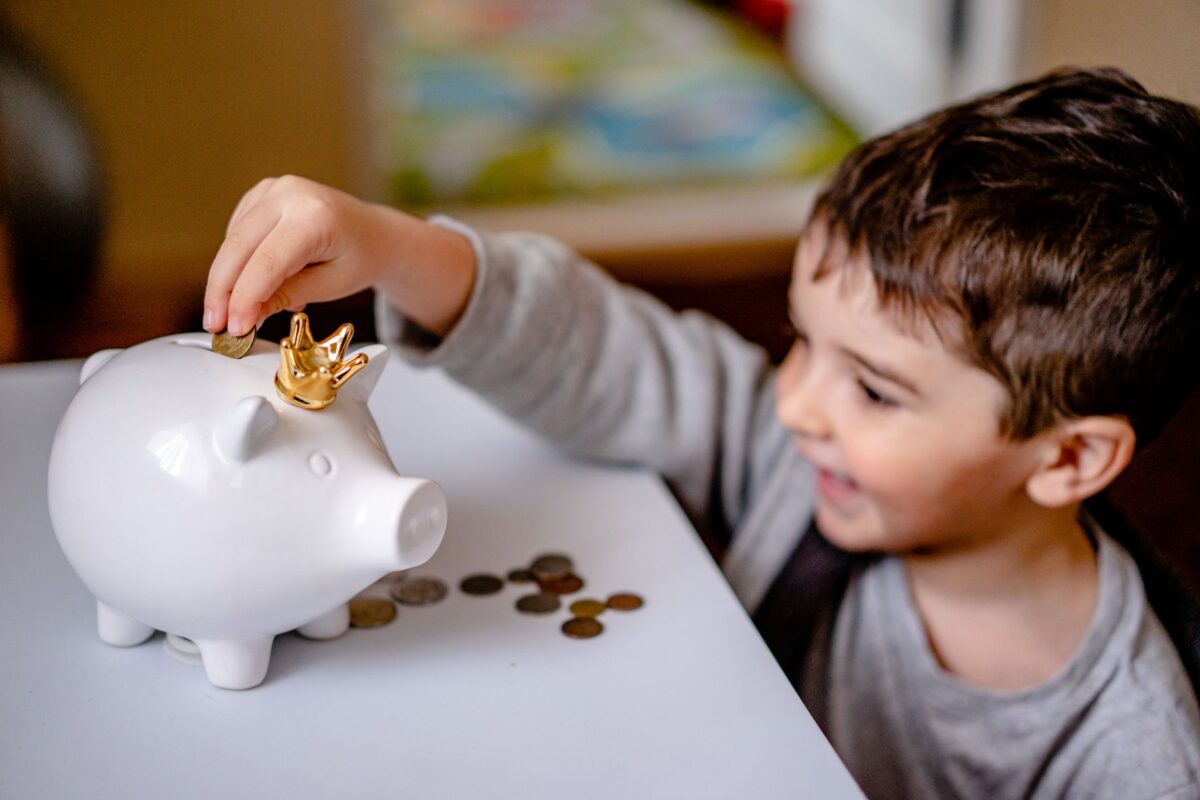
« Pourquoi on ne peut pas l’acheter ? » Tous les parents ont entendu cette question au rayon jouets ou devant une vitrine. Derrière elle se cache un apprentissage essentiel : comprendre que l’argent ne tombe pas du ciel, qu’il se gagne, se dépense et parfois se met de côté. Plus cette éducation financière commence tôt, plus elle devient naturelle. Et elle passe beaucoup par l’exemple que donne la famille au quotidien.
Dès quel âge parler d’argent ?
Il n’y a pas d’âge officiel, mais la plupart des spécialistes de l’éducation estiment que l’on peut aborder le sujet dès que l’enfant sait compter, vers 6 ou 7 ans. À cet âge, il comprend qu’une pièce permet d’acheter un objet et qu’une fois dépensée, elle n’est plus là. Les notions plus abstraites, comme l’épargne à long terme ou le crédit, viendront ensuite, vers l’entrée au collège.
L’argent de poche, un outil pédagogique
Donner de l’argent de poche n’est pas une obligation, mais c’est une excellente manière de responsabiliser un enfant. Quelques principes font la différence :
- la régularité : une somme fixe, versée toujours le même jour, chaque semaine pour les plus jeunes, chaque mois pour les adolescents ;
- des règles claires : ce que l’argent de poche doit couvrir (bonbons, petits jouets, sorties entre amis) et ce qui reste à la charge des parents ;
- le droit à l’erreur : un enfant qui dépense tout le premier jour et se retrouve sans rien pour la sortie du samedi apprend plus qu’avec n’importe quel sermon.
Le montant importe moins que la constance. Mieux vaut une petite somme régulière qu’une grosse somme versée au hasard.
La méthode des trois tirelires
Pour les plus jeunes, une méthode simple consiste à répartir l’argent dans trois contenants : un pour dépenser tout de suite, un pour économiser en vue d’un achat plus important, un pour donner ou faire plaisir à quelqu’un. L’enfant visualise ainsi que l’argent peut servir à plusieurs choses, et que patienter permet d’obtenir mieux.
Associer les enfants au budget de la famille
Les enfants apprennent surtout en observant. Les associer, à leur niveau, aux décisions financières de la maison est très formateur. On peut par exemple :
- leur confier la liste de courses et un budget précis au supermarché ;
- comparer ensemble les prix au kilo de deux produits ;
- leur expliquer pourquoi on attend les soldes pour changer de manteau ;
- leur montrer comment on prépare des vacances en mettant de côté chaque mois.
Sans entrer dans le détail des revenus, leur faire comprendre que chaque dépense est un choix les aide à relativiser les « j’en veux » du quotidien.
Les petites économies, une leçon concrète
Montrer qu’on peut obtenir la même chose en payant moins est une leçon très parlante. Utiliser un bon de réduction, attendre une promotion, acheter d’occasion, revendre les jouets dont on ne se sert plus : autant de gestes qui enseignent que l’argent économisé est de l’argent gagné.
Les offres de parrainage en sont un bon exemple. De nombreuses banques, fournisseurs d’énergie ou opérateurs offrent un bonus aux nouveaux clients recommandés par un client existant. Des annuaires comme leparrain.com recensent ces programmes et permettent de trouver un code de parrainage avant de souscrire. Expliquer à un adolescent pourquoi on prend deux minutes pour chercher ce code avant d’ouvrir un compte, c’est lui transmettre un vrai réflexe de consommateur averti.
Avec les adolescents : place à l’autonomie
Vers 12 ou 13 ans, de nombreuses banques proposent des comptes et des cartes de paiement pour mineurs, avec plafonds et contrôle parental. C’est l’occasion de passer de la tirelire au relevé de compte : suivre ses dépenses sur une application, comprendre qu’un paiement par carte reste un vrai paiement, même s’il est invisible.
Comment ça marche ?Comment choisir un sac femme adapté à son quotidien ?C’est aussi le moment de parler des pièges : achats intégrés dans les jeux vidéo, abonnements qui se renouvellent tacitement, publicités ciblées sur les réseaux sociaux. Un adolescent averti saura mieux résister.
L’essentiel : en parler sans tabou
En France, l’argent reste un sujet délicat en famille. Pourtant, un enfant qui a grandi en entendant parler de budget, d’épargne et de choix de consommation aborde sa vie d’adulte avec beaucoup plus d’assurance. Pas besoin d’être expert : il suffit d’être cohérent, patient, et de laisser l’enfant faire ses propres expériences. Les erreurs commises avec quelques euros d’argent de poche évitent bien des difficultés plus tard.
